5th Greek Maritime Golf Event returns from 8-9 June 2019 at Costa Navarino
Δικαστική έρευνα για δάνειο ανώτατου τραπεζικού στελέχους
Αντιμέτωπος με κακουργηματική ποινική δίωξη για υπόθεση υψηλής ενδοϋπηρεσιακής χρηματοδότησης είναι τραπεζικό στέλεχος στο οποίο η Εισαγγελία Διαφθοράς καταλογίζει ότι έλαβε το 2007 δάνεια που αγγίζουν τα 800.000 ευρώ τα οποία φέρονται να μην εξυπηρετούνται. Πρόκειται για ήδη γνωστή υπόθεση, αφού έχει απασχολήσει και στο παρελθόν μερίδα του Τύπου και επανέρχεται και πάλι στη δημοσιότητα.
Η δίωξη αφορά στα κακουργήματα της απιστίας από κοινού και κατ’ εξακολούθηση, απλή συνέργεια σε απιστία και ηθική αυτουργία από κοινού και κατ’ εξακολούθηση. Τα αδικήματα αφορούν τόσο στο -κατά το επίμαχο χρονικό διάστημα- στέλεχος της τράπεζας που χορήγησε τα δάνεια όσο και στους συναδέλφους του που ενέκριναν τις επίμαχες χορηγήσεις.
Ο θεωρούμενος βασικός κατηγορούμενος πλέον είναι επιτελικό στέλεχος της Τράπεζας της Ελλάδος και θεωρείται στενός συνεργάτης του επικεφαλής της Γιάννη Στουρνάρα. Η υπόθεση θα ανατεθεί σε Ανακριτή Διαφθοράς, ο οποίος θα καλέσει σε απολογίες όλους τους εμπλεκόμενους.
Όπως ήταν αναμενόμενο το θέμα έλαβε και πολιτικές διαστάσεις με τον αν. υπουργό Υγείας, Παύλο Πολάκη, να «σηκώνει» το θέμα και να ζητεί την παραίτηση Στουρνάρα. Θυμίζουμε ότι ο κ. Πολάκης πρόσφατα είχε βρεθεί σε μεγάλη κόντρα με τον κεντρικό τραπεζίτη, μετά την αποκάλυψη ότι είχε ο ίδιος λάβει δάνειο από την Attica Bank ύψους 100.000 ευρώ με εγγύηση ένα σπίτι στα Σφακιά, που ήταν ήδη υποθηκευμένο για άλλο δάνειο στην Eurobank.
Ξεκίνησαν οι αποζημιώσεις από την Qudos Insurance
Ξεκίνησε η καταβολή των αποζημιώσεων για τους δικαιούχους απαιτήσεων από ασφαλιστήρια συμβόλαια της τελούσας σε ασφαλιστική εκκαθάριση αλλοδαπής ασφαλιστικής εταιρίας Qudos Insurance A/S.
Η εταιρεία Qudos Ελλάς Ε.Π.Ε., ως ειδική αντιπρόσωπος ζημιών στην Ελλάδα της Qudos Insurance A/S και δυνάμει συμβάσεως με το Ταμείο Εγγυήσεων της Δανίας, θα συνεχίσει να διαχειρίζεται τις ζημιές που απορρέουν από τα ασφαλιστήρια συμβόλαια της υπό ασφαλιστικής εκκαθάρισης εταιρείας και θα καταβάλλει τις αποζημιώσεις στους δικαιούχους για λογαριασμό του Ταμείου Εγγυήσεων της Δανίας.
Το Ταμείο Εγγυήσεων της Δανίας καλύπτει όλες τις ζημιές που απορρέουν από ασφαλιστήρια συμβόλαια της Qudos Insurance A/S (υποχρεωτική αστική ευθύνη και προαιρετικές καλύψεις), σύμφωνα με τους όρους των ασφαλιστηρίων συμβολαίων και οι οποίες έχουν προκύψει έως και 11-3-2019 και θα αναγγελθούν ως τις 20-6-2019.
Πρωταρχικός στόχος είναι η συνεπής και αξιόπιστη εξυπηρέτηση των ασφαλισμένων και των ζημιωθέντων προσώπων.
Για διευκρινίσεις και περαιτέρω πληροφορίες στην ιστοσελίδα της εταιρείας www.qudos.gr, είτε στο Τηλεφωνικό Κέντρο Τμήματος Ζημιών: 216 4004 115.
5th Greek Maritime Golf Event: Eπιστρέφει στις 8-9 Ιουνίου στο Costa Navarino
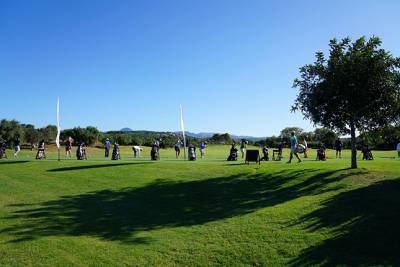
Το «Greek Maritime Golf Event», το κορυφαίο τουρνουά γκολφ για την ναυτιλιακή κοινότητα, μετά τις τέσσερις συνεχείς επιτυχίες που σημείωσε κατά τα προηγούμενα έτη, καθώς και τη μεγάλη απήχηση που είχε στο χώρο της ελληνικής και παγκόσμιας ναυτιλίας, επιστρέφει για 5η συνεχή χρονιά στo Costa Navarino στις 8-9 Ιουνίου 2019.
Λάτρεις του γκολφ που δραστηριοποιούνται στην ελληνική ναυτιλία θα έχουν την ευκαιρία να αγωνιστούν στα δύο signature γήπεδα 18 οπών The Dunes Course και The Bay Course σε ένα τοπίο με ελαιόδεντρα εκατοντάδων ετών με εκπληκτική θέα στο Ιόνιο πέλαγος και στον ιστορικό κόλπο του Ναυαρίνου.
Οι συμμετέχοντες θα σχηματίσουν ομάδες των τεσσάρων ατόμων και θα διαγωνιστούν τόσο σε ομαδικό όσο και σε ατομικό επίπεδο, σε έναν αγώνα shotgun scramble που θα πραγματοποιηθεί το Σάββατο 8 Ιουνίου. Οι ομάδες που θα αγωνιστούν θα διεκδικήσουν διακρίσεις για την κατάκτηση των τριών πρώτων θέσεων στη γενική κατάταξη, ενώ θα υπάρξουν ειδικές βραβεύσεις για τους παίκτες που θα σημειώσουν τις καλύτερες ατομικές επιδόσεις στις ειδικές κατηγορίες “Longest Drive” και “Closest to the Pin”.
Περισσότερες πληροφορίες για το πλήρες πρόγραμμα της φετινής διοργάνωσης και τις μοναδικές στιγμές που θα ζήσουν οι γκολφέρ καθ’ όλη τη διάρκειά της, εντός και εκτός γηπέδων, θα ανακοινωθούν τις επόμενες εβδομάδες.
Το «Greek Maritime Golf Event», διοργανώνεται από την Golf Events 18 και αποτελεί πρωτοβουλία των αναγνωρισμένων Ελλήνων PGA golfers κ.κ. Παναγιώτη και Θάνου Καραντζιά. Tο κορυφαίο τουρνουά γκολφ απευθύνεται αποκλειστικά σε διακεκριμένα στελέχη της ελληνικής ναυτιλίας.
Platinum Sponsor: The Marshall Islands Registry IRI
Golden Sponsors: Mainline Shipping Company, Onego Shipping Company, Jotun Hellas
Silver Sponsors: Ross Shipbrokers, Swift Marine, Arrow Hellas
Official Travel Partner: Marine Tours
Επίσημοι Υποστηρικτές: Pylos Poems, Golf Events 18, Handy Chart, The Westin Resort Costa Navarino, Aegean Naturals
Welcome Cocktail Sponsor: METAXA
Η Μαρία Σπυράκη φεύγει... η Σοφία Ζαχαράκη έρχεται
Αποχωρεί από το γραφείο της στα κεντρικά της Νέας Δημοκρατίας στο Μοσχάτο η Μαρία Σπυράκη, καθώς, όπως έγινε γνωστό, θα είναι και πάλι υποψήφια στο ευρωψηφοδέλτιο του κόμματος.προκειμένου να παραδώσει τη θέση του εκπρόσωπου Τύπου στη διάδοχό της.
Ο αρχικός σχεδιασμός της Πειραιώς ήταν η Μαρία Σπυράκη να παραμείνει στη θέση της με δεδομένο ότι θα διεκδικούσε μια θέση στο ελληνικό Κοινοβούλιο ως υποψήφια στην Α΄ Θεσσαλονίκης. Ωστόσο, η ίδια δεν θέλησε να ρισκάρει την εκλογή της στο ελληνικό Κοινοβούλιο, αλλά να είναι εκ νέου υποψήφια στο ευρωψηφοδέλτιο της ΝΔ.
Η αντικαταστάτρια της Μαρίας Σπυράκη θα είναι η Σοφία Ζαχαράκη και η παράδοση-παραλαβή θα γίνει την Παρασκευή.
Τέλος εποχής για τα ζαχαροπλαστεία Karavan μετά από 37 χρόνια
Η αλυσίδα ζαχαροπλαστείων Karavan, που πρωταγωνιστούσε στην αγορά των ανατολίτικων γλυκών βρίσκεται ένα βήμα πριν από το οριστικό λουκέτο. Φέρεται να έχει προχωρήσει στο κλείσιμο των 5 (Χολαργό, Πεύκη, Δροσιά, Παλαιό Φάληρο και Πειραιά) από τα 6 καταστήματα franchise που είχε αναπτύξει τα περασμένα χρόνια, ενώ σύντομα αναμένεται να κλείσει και το έκτο κατάστημα στη Γλυφάδα.
Η ενημέρωση του κοινού έγινε με θυροκόλληση ανακοίνωσης στις εισόδους των καταστημάτων. Όπως αναφέρει στην ανακοίνωσή της η εταιρεία: «Αγαπητοί μας πελάτες, θέλουμε να σας ενημερώσουμε ότι δυστυχώς η αλυσίδα καταστημάτων Karavan θα πάψει να λειτουργεί πλέον. Σας ευχαριστούμε θερμά που μας υποστηρίξατε τόσα χρόνια με την αγάπη σας. Με εκτίμηση, Karavan».
Ανοικτά παραμένουν πλέον μόνο το κατάστημα της Γλυφάδας και αυτό στον πεζόδρομο της Βουκουρεστίου στο Κολωνάκι μέχρι να διατεθεί το απόθεμα. Παράλληλα έχει «κατέβει» και η ιστοσελίδα της αλυσίδας με την υπόσχεση ότι θα επιστρέψει σύντομα.
Ιστορία 37 χρόνων
Τα Karavan ξεκίνησαν την λειτουργία τους το 1982 και ήταν η μόνη αλυσίδα ανατολίτικων γλυκών που επιβίωσε για πάνω από 30 χρόνια στην Αθήνα. Είχε αναπτύξει πάνω από 100 διαφορετικές συνταγές στον μπακλαβά και τα άλλα σιροπιαστά γλυκά με τελευταία εξέλιξη τα γλυκά αυτής της κατηγορίας με στέβια. Παράλληλα είχε πατέντα για τον DIY μπακλαβά, όπου ο καταναλωτής απλώς τον ζέσταινε και πρόσθετε νερό.
Πηγή: news247.gr
Eurolife ERB: Επενδύει σταθερά στην εκπαίδευση των συνεργατών της για 8η συνεχή χρονιά
Η Eurolife ERB ανακοίνωσε την έναρξη του 8ου ακαδημαϊκού κύκλου του προγράμματος "Advanced Program in Management for Insurance Executives" για το 2019. Το πρόγραμμα υλοποιείται σε συνεργασία με το Τμήμα Διοίκησης Επιχειρήσεων του Πανεπιστημίου Πειραιώς, με εισηγητές τους, αναγνωρισμένου κύρους, καθηγητές στο Πρόγραμμα Μεταπτυχιακών Σπουδών του Πανεπιστημίου.
Το “Advanced Program in Management for Insurance Executives” αποτελεί μέρος της συνολικής στρατηγικής της Eurolife ERB για διαρκή εκπαίδευση και εξέλιξη των στελεχών και των συνεργατών της. Ως πρωτοποριακή πρωτοβουλία στην ασφαλιστική αγορά, συγκεντρώνει ετησίως μεγάλο αριθμό συμμετοχών από συνεργάτες της εταιρείας, έχοντας καταφέρει, όλα τα χρόνια που διοργανώνεται, να κερδίσει την αποδοχή και την αναγνώρισή τους. Το πρόγραμμα αποτελείται από δύο ενότητες: (α) το Βασικό Πρόγραμμα (για περιορισμένο αριθμό συμμετεχόντων) και (β) τον Κύκλο Επιμορφωτικών Ημερίδων.
Το Βασικό Πρόγραμμα αποτελείται από διαφορετικές ενότητες και καλύπτει μια σειρά από γνωστικά πεδία, όπως Στρατηγικό Management & Πληροφοριακά Συστήματα, Ηγεσία & Οργανωσιακή Συμπεριφορά, Marketing & Συμπεριφορά Καταναλωτή, Marketing Υπηρεσιών, Ανάπτυξη Business Plan, Διαπραγμάτευση & Διαχείριση Συγκρούσεων και Ανάπτυξη Ανθρώπινου Δυναμικού. Στο τέλος κάθε ενότητας και πριν την έναρξη της επόμενης, οι συμμετέχοντες θα κληθούν να πάρουν μέρος σε ένα τεστ γνώσεων με πολλαπλές απαντήσεις, το οποίο θα συμπληρώνουν ηλεκτρονικά και εξ αποστάσεως. Κάθε ενότητα θα ολοκληρώνεται μέσα σε ένα διήμερο του κάθε μήνα, μέχρι τον Δεκέμβριο 2019, οπότε και αναμένεται να ολοκληρωθεί το Βασικό Πρόγραμμα. Στο τέλος του, όλοι οι συμμετέχοντες που θα έχουν επιτύχει στα τεστ γνώσεων, θα λάβουν Πιστοποιητικό Επάρκειας, σε ειδική τελετή αποφοίτησης στο Πανεπιστήμιο Πειραιώς.
Επιπροσθέτως, η Eurolife ERB έχει προγραμματίσει Κύκλο Επιμορφωτικών Ημερίδων, εντός και εκτός Αθήνας, δίνοντας τη δυνατότητα σε ακόμη περισσότερους συνεργάτες της να παρακολουθήσουν τα προγράμματα εκπαίδευσης και κατάρτισής της. Οι συμμετέχοντες στις Επιμορφωτικές Ημερίδες, θα λάβουν αντίστοιχη Βεβαίωση Συμμετοχής από το Πανεπιστήμιο Πειραιώς.
Ο κ. Νίκος Δελένδας, Γενικός Διευθυντής Πωλήσεων και Εκπαίδευσης στη Eurolife ERB, δήλωσε σχετικά με το πρόγραμμα ότι «πρόκειται για μια μοναδική πρωτοβουλία που διαφοροποιεί τη Eurolife ERB από την υπόλοιπη ασφαλιστική αγορά. Το Advanced Program in Management for Insurance Executives προσφέρει σε όσους το παρακολουθούν σημαντικά εφόδια και γνώσεις, με τη σφραγίδα του Πανεπιστημίου Πειραιώς. Με το πρόγραμμα αυτό, επενδύουμε σταθερά στην εκπαίδευση και την εξέλιξη των συνεργατών μας. Ξεκινώντας τον 8ο κύκλο του, είμαστε ιδιαίτερα χαρούμενοι για την αποδοχή και την ανταπόκριση που έχει καταφέρει μέχρι σήμερα. Θα συνεχίσουμε να εργαζόμαστε προς την κατεύθυνση αυτή, αναπτύσσοντας πρωτοβουλίες που έχουν να κάνουν με την εκπαίδευση και την ενίσχυση των ικανοτήτων των συνεργατών μας».
Φλόριντα: Αναγκαστική προσγείωση Boeing 737 Max λόγω μηχανικού προβλήματος
Αεροσκάφος Boeing 737 Max 8 της Southwest Airlines αναγκάστηκε να πραγματοποιήσει επείγουσα προσγείωση μετά από προβλήματα που παρουσιάστηκαν στον κινητήρα, όπως ανακοίνωσε η ομοσπονδιακή Υπηρεσία Πολιτικής Αεροπορίας των ΗΠΑ (FAA).
Το αεροσκάφος, σύμφωνα με πληροφορίες, βρισκόταν ήδη σε διαδικασία προσγείωσης, όταν παρουσιάστηκε το πρόβλημα, και μετέφερε μόνο δύο επιβάτες -τον πιλότο και τον συγκυβερνήτη.
Η Ομοσπονδιακή Υπηρεσία Πολιτικής Αεροπορίας έχει καθηλώσει τα 737 MAX μετά τα δύο πολύνεκρα αεροπορικά δυστυχήματα στην Ινδονησία και την Αιθιοπία, επιτρέπεται, ωστόσο, να πραγματοποιούνται πτήσεις για τη μεταφορά των αεροσκαφών από το ένα αεροδρόμιο στο άλλο.
Αλλαγή του ωραρίου συναλλαγών στις τράπεζες από την 1η Μαΐου
Ολοκληρώθηκε και τυπικά με την υπογραφή της Κλαδικής Συλλογικής Σύμβασης Εργασίας Τραπεζών - ΟΤΟΕ η διαδικασία των συλλογικών διαπραγματεύσεων που κράτησε σχεδόν 3 μήνες.
Με τη νέα σύμβαση καθορίζεται νέο μειωμένο ωράριο στη λειτουργία συναλλαγών των τραπεζών, το οποίο θα ισχύσει από 1ης Μαΐου.
Ειδικότερα, το ωράριο συναλλαγών μειώνεται κατά 30 λεπτά την ημέρα και διαμορφώνεται από 08:00 έως 14:00, από Δευτέρα έως και Παρασκευή.
Η νέα Κλαδική Συλλογική Σύμβαση των τραπεζοϋπαλλήλων είναι 3ετούς διάρκειας και περιλαμβάνει σημαντικές ρυθμίσεις που αφορούν:
1. Στην προστασία της Απασχόλησης.
2. Στη βελτίωση του εισοδήματος των τραπεζοϋπαλλήλων με την κάλυψη εντός της τριετίας μέρους των απωλειών.
3. Στην εκπαίδευση των τραπεζοϋπαλλήλων ενόψει της ψηφιοποίησης των τραπεζικών εργασιών, καθώς και άλλες σημαντικές ρυθμίσεις με θεσμικό και οικονομικό περιεχόμενο.
4. Στο ωράριο συναλλαγών, το οποίο διαμορφώνεται την 1η Μαΐου από 08.00 έως 14.00, Δευτέρα έως Παρασκευή.
Ξεκινά στις 2 Απριλίου το «Τέλος Κυκλοφορίας» στα σκάφη αναψυχής
Ξεκινά να ισχύει από τις 2 Απριλίου το «τέλος κλυκλοφορίας» για τα σκάφη αναψυχής μήκους άνω των 7 μέτρων, καθώς επίσης και για τα τουριστικά πλοιάρια που εκτελούν ημερήσια δρομολόγια για σκοπούς αναψυχής.
Σύμφωνα με το νόμο η πληρωμή για εφάπαξ καταβολή για 12 μήνες γίνεται το μήνα Δεκέμβριο του προηγούμενου έτους ή τον μήνα Ιανουάριο του επόμενου έτους, ωστόσο φέτος, λόγω της αναβολής που έδωσαν τα συναρμόδια Υπουργεία, οι ιδιοκτήτες σκαφών θα χρεωθούν μόνο για τους μήνες Απρίλιο - Δεκέμβριο.
Η ανά τρέχοντα μήνα πληρωμή, που τα σκάφη προτίθενται να χρησιμοποιήσουν, γίνεται με κωδικό πληρωμής που εκδίδεται ηλεκτρονικά ανά μήνα ή αν δεν είναι δυνατή η έκδοση κωδικού πληρωμής ηλεκτρονικά, η πληρωμή μπορεί να πραγματοποιηθεί στη Δ.Ο.Υ ή στη λιμενική αρχή.
Διαβάστε εδώ τον πίνακα με το ΤΕΠΑΗ και τα πρόστιμα σε περίπτωση που δεν καταβληθούν.
Ειδικότερα, το «Τέλος Πλοίων Αναψυχής και Ημερόπλοιων» (ΤΕΠΑΗ) καταβάλλεται για κάθε μήνα παραμονής του πλοίου στα ελληνικά χωρικά ύδατα.
Η Ανεξάρτητη Αρχή Δημοσίων Εσόδων ανακοινώνει ότι έχουν αναρτηθεί (πατήστε εδώ) το νομοθετικό πλαίσιο, συχνές ερωτήσεις - απαντήσεις και συνοπτικό ενημερωτικό φυλλάδιο αναφορικά με το Τέλος Πλοίων Αναψυχής και Ημερόπλοιων (ΤΕ.Π.Α.Η.). Τα παραπάνω είναι διαθέσιμα και στην αγγλική γλώσσα.
Η ηλεκτρονική εφαρμογή υπολογισμού και πληρωμής του ΤΕΠΑΗ (eTEPAI) θα τεθεί σε εφαρμογή τις επόμενες μέρες.
Fosun: Στα 79 εκατ. ευρώ η συσσωρευμένη καθαρή ζημία από τη Folli Follie
Στα 141 εκατ. ευρώ ανήλθε συνολικά η αξία της συμμετοχής της Fosun International στη Folli Follie Group (FFG), η οποία διεγράφη, ενώ η συσσωρευμένη καθαρή ζημία ήταν 79 εκατ. ευρώ.
Πιο συγκεκριμένα, στα ετήσια οικονομικά της αποτελέσματα για το 2018, ο κινεζικός όμιλος αναφέρει ότι «έχει προβεί σε πλήρη πρόβλεψη απομείωσης για την επένδυση στη Folli Follie και η εύλογη αξία που αναγνωρίστηκε ως παθητικό κατά την περίοδο αναφοράς ήταν 141 εκατ. ευρώ, ενώ η συσσωρευμένη καθαρή ζημία ήταν 79 εκατ. ευρώ».
O κινεζικός όμιλος αναφέρει ότι η συνολική αρχική επένδυση, από το 2011, ανήλθε σε 86 εκατ. ευρώ. Το κέρδος εύλογης αξίας από την επένδυση στην FFG στις 31/12/2017 ανήλθε σε 55 εκατ. ευρώ και, συμπεριλαμβανομένων του ποσού των μερισμάτων ύψους 7 εκατ. ευρώ που εισέπραξε, οδήγησε την καθαρή ζημία της στα 79 εκατ. ευρώ.
Υπενθυμίζεται ακόμα ότι η Fosun είχε ξεκινήσει με 11% κι έφτασε να ελέγχει το 16,37% της εισηγμένης εταιρείας, πριν ανασταλεί η διαπραγμάτευση των μετοχών της.
Κατατέθηκε στη Βουλή η τροπολογία για την προστασία της α΄ κατοικίας - Τι προβλέπει
Κατατέθηκε στη Βουλή η τροπολογία του υπουργείου Οικονομίας και Ανάπτυξης με τίτλο: «Εναρμόνιση της ελληνικής νομοθεσίας με την Οδηγία (ΕΕ) 2016/943 του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου της 8ης Ιουνίου 2016 σχετικά με την προστασία της τεχνογνωσίας και των επιχειρηματικών πληροφοριών που δεν έχουν αποκαλυφθεί (εμπορικό απόρρητο) από την παράνομη απόκτηση, χρήση και αποκάλυψή τους (EEL 157 της 15.06.2016) - Μέτρα για την επιτάχυνση του έργου του υπουργείου Οικονομίας και Ανάπτυξης και άλλες διατάξεις», το οποίο προβλέπει ότι η αξία της προστατευόμενης κύριας κατοικίας, κατά το χρόνο υποβολής της αίτησης, δεν θα υπερβαίνει τα 175.000 ευρώ, αν στις οφειλές περιλαμβάνονται επιχειρηματικά δάνεια, και τα 250.000 ευρώ σε κάθε άλλη περίπτωση.
Tα βασικά χαρακτηριστικά της νέας ρύθμισης είναι τα εξής:
- Για πρώτη φορά στο νέο πλαίσιο εντάσσονται επιχειρηματικά δάνεια που έχουν υποθήκη την πρώτη κατοικία του οφειλέτη.
- Στο νέο πλαίσιο προβλέπεται για πρώτη φορά η συνεισφορά (επιδότηση) του Δημοσίου για όλη τη διάρκεια της ρύθμισης (έως 25 χρόνια) στις καταβαλλόμενες δόσεις, η οποία θα προσδιορισθεί με ΚΥΑ το επόμενο διάστημα.
- Οι δικαιούχοι υπαγωγής ρυθμίζουν τις οφειλές τους προς τράπεζες και το Ταμείο Παρακαταθηκών και Δανείων από στεγαστικό δάνειο, για τις οποίες έχει εγγραφεί υποθήκη ή προσημείωση υποθήκης στην κύρια κατοικία τους.
- Η διαδικασία ρύθμισης διεξάγεται μέσω ηλεκτρονικής πλατφόρμας.
- Οι υπαγόμενοι στο νέο πλαίσιο θα πληρώνουν το 120% της εμπορικής αξίας της προστατευόμενης κατοικίας, με διάρκεια 25 ετών - επιτόκιο euribor τριμήνου +2%
- Αν δεν επιτευχθεί συναινετική ρύθμιση, τότε ο οφειλέτης δικαιούται να ζητήσει τη ρύθμιση των οφειλών του με απόφαση δικαστηρίου
- Η αντικειμενική αξία της κύριας κατοικίας προβλέπεται ότι δεν πρέπει να υπερβαίνει τις 175.000 ευρώ, αν στις οφειλές που ρυθμίζονται περιλαμβάνονται επιχειρηματικά δάνεια, και σε κάθε άλλη περίπτωση (στεγαστικά, επισκευαστικά ή καταναλωτικά δάνεια, πιστωτικές κάρτες, όλα με υποθήκη ή προσημείωση υποθήκης στην κύρια κατοικία) τις 250.000 ευρώ.
- Ο οφειλέτης θα πρέπει να διαθέτει λοιπή οικογενειακή περιουσία έως 80.000,00 και επιπλέον καταθέσεις έως 15.000 ευρώ.
- Τα όρια του οικογενειακού εισοδήματος διαμορφώθηκαν κατά τέτοιον τρόπο, ώστε να αντιστοιχούν στις εύλογες δαπάνες διαβίωσης, που περιλαμβάνουν τις βασικές δαπάνες για τη διαβίωση του νοικοκυριού και επιπλέον δαπάνες εστίασης, όπως αυτές καθορίστηκαν από την Ελληνική Στατιστική Υπηρεσία, προσαυξημένες κατά 70%.
- Σε κάθε περίπτωση το ύψος των ληξιπρόθεσμων οφειλών, δεν θα πρέπει να είναι ανώτερο από 130.000 ευρώ ανά πιστωτή.
Όπως σημειώνεται στην αιτιολογική έκθεση: «Μολονότι τα τελευταία έτη έχει σημειωθεί αρκετά ικανοποιητική πρόοδος στο θέμα της μείωσης των μη εξυπηρετούμενων δανείων, τα δάνεια με υποθήκη ή προσημείωσης στην κύρια κατοικία του οφειλέτη αποτελούν μία κατηγορία δανείων που, όταν είναι μη εξυπηρετούμενα, αντιμετωπίζουν πρόσθετες δυσχέρειες στη διαχείρισή τους. Αφενός ο εξωδικαστικός μηχανισμός δεν προσφέρεται για τη ρύθμιση των στεγαστικών δανείων των φυσικών προσώπων με εμπορική ιδιότητα, λόγω οργανωτικών δυσχερειών που αντιμετωπίζουν τα πιστωτικά ιδρύματα στην ενιαία ρύθμιση στεγαστικών και επιχειρηματικών δανείων. Αφετέρου ο ν. 3869/2010 στερείται αυτοματισμών, με αποτέλεσμα η ρύθμιση των μη εξυπηρετούμενων δανείων μέσω αυτού του νόμου να παρουσιάζει ακόμα καθυστερήσεις, παρά την πρόοδο που σημειώθηκε στον τομέα της επιτάχυνσης της διαδικασίας. Τα προβλήματα αυτά φιλοδοξούν να αντιμετωπίσουν οι προτεινόμενες ρυθμίσεις, οι οποίες εισάγουν κοινό πλαίσιο τόσο για τα στεγαστικά όσο και για τα επιχειρηματικά δάνεια, με αυτοματισμούς που θα επιταχύνουν τη διαδικασία και με συνεισφορά του Δημοσίου στη ρύθμιση».
Αναλυτικότερα οι προϋποθέσεις είναι:
- Η αξία της προστατευόμενης κύριας κατοικίας, κατά το χρόνο υποβολής της αίτησης δεν θα υπερβαίνει τα 175.000 ευρώ, αν στις οφειλές περιλαμβάνονται επιχειρηματικά δάνεια, και τα 250.000 ευρώ σε κάθε άλλη περίπτωση.
- Το οικογενειακό εισόδημα του αιτούντος φυσικού προσώπου, κατά το τελευταίο έτος, για το οποίο υπάρχει δυνατότητα υποβολής φορολογικής δήλωσης, δεν πρέπει να υπερβαίνει τα 12.500 ευρώ. Το ποσό προσαυξάνεται κατά 8.500 ευρώ για το σύζυγο και κατά 5.000 ευρώ για κάθε εξαρτώμενο μέλος και μέχρι τα τρία εξαρτώμενα μέλη.
- Αν το σύνολο των οφειλών υπερβαίνει τα 20.000 ευρώ, η ακίνητη περιουσία του αιτούντα, του συζύγου του και των εξαρτώμενων μελών, πέραν της κύριας κατοικίας του αιτούντα, καθώς και τα μεταφορικά μέσα του αιτούντα και του συζύγου του, έχουν συνολική αξία που δεν υπερβαίνει τα 80.000 ευρώ.
- Αν υπάρχουν καταθέσεις, χρηματοπιστωτικά προϊόντα ή πολύτιμα μέταλλα, η συνολική αξία αυτών δεν θα πρέπει να υπερβαίνει τις 15.000 ευρώ.
- Το σύνολο του ανεξόφλητου κεφαλαίου, στο οποίο συνυπολογίζονται λογιστικοποιημένοι τόκοι και, αν υπάρχουν, έξοδα εκτέλεσης κατά την ημερομηνία υποβολής της αίτησης δεν υπερβαίνει τα 130.000 ευρώ ανά πιστωτή. Αν η οφειλή έχει συνομολογηθεί σε άλλο, πλην ευρώ, νόμισμα, τότε για τον καθορισμό του μέγιστου ορίου των 130.000 ευρώ λαμβάνεται υπόψη η ισοτιμία αλλοδαπού νομίσματος και ευρώ κατά το χρόνο υποβολής της αίτησης.
- Προϋπόθεση για να ισχύσουν τα παραπάνω είναι ο οφειλέτης να έχει χρέη τα οποία βρίσκονταν σε καθυστέρηση τουλάχιστον ενενήντα ημερών κατά την 31η Δεκεμβρίου 2018.
Όροι προστασίας της κύριας κατοικίας
- Για την προστασία της κύριας κατοικίας, ο αιτών καταβάλλει το 120% της αξίας αυτής σε μηνιαίες ισόποσες τοκοχρεωλυτικές δόσεις, με επιτόκιο ίσο με το Euribor τριμήνου προσαυξημένο κατά 2%. Αν το 120% της αξίας της κύριας κατοικίας υπερβαίνει το σύνολο των οφειλών που περιλαμβάνονται στην αίτηση, τότε καταβάλλεται το σύνολο των οφειλών σε αντίστοιχες τοκοχρεωλυτικές δόσεις.
- Το ποσό καταβάλλεται σε χρονικό διάστημα 25 ετών, το οποίο όμως δεν πρέπει να υπερβαίνει το 80ο έτος της ηλικίας του αιτούντος, εκτός εάν συμβληθεί εγγυητής, αποδοχής των πιστωτών, ευθυνόμενος ως αυτοφειλέτης.
- Αν ρυθμίζονται περισσότεροι από ένας πιστωτές, τότε η μηνιαία δόση, που προκύπτει επιμερίζεται μεταξύ των ρυθμιζόμενων πιστωτών, ανάλογα με το ποσοστό συμμετοχής τους σε πλειστηρίασμα που θα προέκυπτε, αν η κύρια κατοικία πλειστηριαζόταν χωρίς έξοδα εκτέλεσης και χωρίς κατάταξη λοιπών πιστωτών, που δεν αναφέρονται στην αίτηση.
Πώς συνεισφέρει το Δημόσιο
Το Δημόσιο συνεισφέρει στις μηνιαίες καταβολές και η συνεισφορά του καταβάλλεται σε ειδικό ακατάσχετο λογαριασμό με δικαιούχο τον οφειλέτη. Η συνεισφορά αυτή δεν κατάσχεται ούτε συμψηφίζεται. Για την έγκριση και καταβολή της συνεισφοράς δεν απαιτείται φορολογική ή ασφαλιστική ενημερότητα του οφειλέτη.
Για να συνεισφέρει το Δημόσιο, πρέπει να ρυθμιστούν, συναινετικά ή δικαστικά, όλες οι οφειλές που είναι επιδεκτικές ρύθμισης.
Η συνεισφορά του Δημοσίου διαρκεί για όσο χρόνο διαρκεί η ρύθμιση. Οι προϋποθέσεις και το ποσό της συνεισφοράς του Δημοσίου επανεξετάζονται αυτεπαγγέλτως κάθε έτος. Ο δικαιούχος μπορεί μετά την παρέλευση ενός έτους από τον αρχικό προσδιορισμό ή την τελευταία αναπροσαρμογή της συνεισφοράς να ζητήσει μεταρρύθμιση του ποσοστού συνεισφοράς, αν εξαιτίας μεταβολής των εισοδημάτων του, των εύλογων δαπανών διαβίωσης ή του επιτοκίου αναφοράς προκύπτει αδυναμία του να καταβάλει τη δική του συνεισφορά.
Μέχρι την αποδοχή της αίτησης για αναπροσαρμογή της συνεισφοράς ο οφειλέτης οφείλει να συνεχίζει να καταβάλλει το ποσό που τον βαρύνει σύμφωνα με την προηγούμενη απόφαση περί συνεισφοράς. Η αναπροσαρμογή της συνεισφοράς δεν επηρεάζει τη μηνιαία δόση που λαμβάνουν οι πιστωτές.
Η συνεισφορά του Δημοσίου διακόπτεται, αν ο δικαιούχος καθυστερήσει την καταβολή του ποσού που βαρύνει τον ίδιο. Αν ο δικαιούχος δεν καταβάλει εγκαίρως το ποσό που βαρύνει τον ίδιο, ο θιγόμενος πιστωτής υποχρεούται να ενημερώσει, εγγράφως ή μέσω ηλεκτρονικού ταχυδρομείου, το αργότερο μέσα σε ένα μήνα, το όργανο που είναι αρμόδιο να αποφασίζει για τη συνεισφορά του Δημοσίου. Αν ο πιστωτής παραλείψει την σχετική ενημέρωση και ασκηθούν από τον πιστωτή τα δικαιώματά του, τότε ο πιστωτής υποχρεούται να επιστρέψει στο Δημόσιο με το νόμιμο τόκο τα ποσά που αυτό κατέβαλε από το χρόνο κατά τον οποίο ο πιστωτής όφειλε να είχε ενημερώσει το Δημόσιο.
Καθυστέρηση του Δημοσίου να καταβάλλει την εγκριθείσα συνεισφορά μπορεί να οδηγήσει σε έκπτωση του αιτούντα, μόνο εφόσον το συνολικό ύψος του ποσού σε καθυστέρηση υπερβαίνει αθροιστικά την αξία εννέα μηνιαίων δόσεων συνεισφοράς και ο πιστωτής έχει ενημερώσει τον οφειλέτη ως προς την υπερημερία του Δημοσίου το αργότερο έως τον έκτο μήνα υπερημερίας.
Η διαδικασία για τη ρύθμιση των οφειλών θα γίνεται αποκλειστικά με ηλεκτρονικό μέσο, μέσω πλατφόρμας η οποία αναπτύσσεται από τη Γενική Γραμματεία Πληροφοριακών Συστημάτων (Γ.Γ.Π.Σ.) σε συνεργασία με την Ειδική Γραμματεία Διαχείρισης Ιδιωτικού Χρέους (Ε.Γ.Δ.Ι.Χ.). Ήδη μέσω του εξωδικαστικού μηχανισμού ρύθμισης οφειλών επιχειρήσεων που θεσπίστηκε με το ν. 4469/2017, αναπτύχθηκε στην Ε.Γ.Δ.Ι.Χ. από την Γ.Γ.Π.Σ. η σχετική ηλεκτρονική πλατφόρμα, η οποία για πρώτη φορά συγκεντρώνει ηλεκτρονικά τις οφειλές προς το δημόσιο και τα χρηματοπιστωτικά ιδρύματα.
Όπως ορίζεται στο τελευταίο άρθρο της τροπολογίας, «ο χρόνος έναρξης των προτεινόμενων διατάξεων τοποθετείται στην 30ή Απριλίου 2019». Σύμφωνα με την αιτιολογική έκθεση, «επιδιώκεται έτσι να αρχίσει η διαδικασία του εισαγόμενου πλαισίου μόνο όταν η πλατφόρμα είναι έτοιμη, καθώς μία μεταβατική, μη μηχανοργανωμένη διαδικασία θα μπορούσε να οδηγήσει σε συσσώρευση υποθέσεων».
ΕΕ: Πρόστιμο στην Ελλάδα 1,1 εκατ. ευρώ για τις αγροτικές επιδοτήσεις
Τo Γενικό Δικαστήριο της ΕΕ απέρριψε χθες, Τρίτη, προσφυγή της Ελλάδας που ζητούσε την ακύρωση απόφασης της Eυρωπαϊκής Επιτροπής, με την οποία είχε παρακρατήσει 1,182 εκατ. ευρώ στον γεωργικό τομέα.
Η Επιτροπή καθορίζει τους όρους και κανόνες που εφαρμόζονται στη χρηματοδότηση των δαπανών που υπάγονται στην Κοινή Γεωργική Πολιτική (ΚΓΠ) με δύο ταμεία: το Ευρωπαϊκό Γεωργικό Ταμείο Εγγυήσεων (ΕΓΤΕ) και το Ευρωπαϊκό Γεωργικό Ταμείο Αγροτικής Ανάπτυξης (ΕΓΤΑΑ). Το ΕΓΤΕ χρηματοδοτεί τις δαπάνες για τον τομέα των αγορών και το ΕΓΤΑΑ τα προγράμματα αγροτικής ανάπτυξης.
Η Επιτροπή, κατόπιν έρευνας που διενήργησε τον Οκτώβριο του 2014 σχετικά με τις δαπάνες που πραγματοποιήθηκαν στην Ελλάδα, διαπίστωσε ότι η εφαρμογή του συστήματος πολλαπλής συμμορφώσεως δεν ήταν σύμφωνη με τους κανόνες της Ένωσης κατά τα έτη υποβολής αιτήσεων 2012, 2013 και 2014 στο πλαίσιο του ΕΓΤΕ και του ΕΓΤΑΑ.
Η Επιτροπή διαπίστωσε ότι: 1) κατά τους επιτόπιους ελέγχους έλειπαν ορισμένα στοιχεία που αφορούσαν την κανονιστική απαίτηση διαχείρισης (ΚΑΔ) για τη διατήρηση των άγριων πτηνών, 2) ότι οι ελάχιστες απαιτήσεις σχετικά με τη χρήση λιπασμάτων και φυτοπροστατευτικών προϊόντων δεν ελέγχθηκαν κατά το έτος υποβολής αιτήσεων 2012, 3) ότι ο πίνακας αξιολογήσεως της έκθεσης ελέγχου δεν έδινε εναλλακτικές επιλογές στον επιθεωρητή όσον αφορά τη διαφοροποίηση των κυρώσεων αναλόγως της σοβαρότητας, της εκτάσεως και του διαρκούς χαρακτήρα της παραβάσεως (π.χ. για την ασφάλεια των τροφίμων) με αποτέλεσμα οι επιθεωρητές να μην έχουν τη δυνατότητα να λάβουν υπόψη τις ιδιαίτερες περιστάσεις κάθε περίπτωσης παράβασης καθώς, επίσης, και 4) ότι σχετικά με το δείγμα ελέγχου που επέλεξε ο οργανισμός πληρωμών το 2012, τα κριτήρια ανάλυσης κινδύνου στο πλαίσιο των καθεστώτων άμεσης στήριξης για τους γεωργούς δεν ήταν κατάλληλα, δεδομένου ότι δεν ήταν αρκούντως συγκεκριμένα και δεν κάλυπταν το μεγαλύτερο μέρος των οικείων απαιτήσεων και προτύπων.
Επειδή για το ύψος του ποσού του υπολογιζόμενου κινδύνου δεν υπήρχε συμφωνία, η Επιτροπή τελικά εφάρμοσε κατ’ αποκοπή και εφάπαξ διορθώσεις, συνολικού ύψους 1.182.054,17 ευρώ, βάσει της εκτελεστικής της απόφασης (ΕΕ) 2017/1144. Κατά της απόφασης αυτής η Ελλάδα άσκησε προσφυγή ακύρωσης κατά το μέρος που της επιβλήθηκαν οι παραπάνω δημοσιονομικές διορθώσεις.
Στην απόφαση το Γενικό Δικαστήριο εκτιμά ότι η Επιτροπή ορθώς έκρινε ότι οι επίμαχοι έλεγχοι δεν ήταν αποτελεσματικοί όσον αφορά τη διακρίβωση της τήρησης όλων των υποχρεώσεων εκ της ΚΑΔ και την τήρηση των ελάχιστων απαιτήσεων σχετικά με τη χρήση λιπασμάτων και φυτοπροστατευτικών προϊόντων. Επιπλέον, τόνισε ότι δεν μπορεί να προσαφθεί στην Επιτροπή ότι δεν αιτιολόγησε επαρκώς την προσβαλλόμενη απόφαση ούτε ότι παραβίασε την αρχή της αναλογικότητας.
Το Γενικό Δικαστήριο καταλήγει ότι η Επιτροπή δεν υπέπεσε σε πλάνη εκτιμήσεως όσον αφορά τη δημοσιονομική διόρθωση λόγω αδυναμιών στην ανάλυση κινδύνου και ότι δεν ήταν υποχρεωμένη να εκθέσει αναλυτικότερη αιτιολογία σχετικά την απόρριψη των προτάσεων υπολογισμού και των στοιχείων εκτιμήσεως που προσκόμισαν οι ελληνικές αρχές.
Πηγή: agrocapital.gr
Στοκχόλμη: Ισχυρή έκρηξη με τραυματίες
Ισχυρή έκρηξη σημειώθηκε τις πρώτες πρωινές ώρες της Τετάρτης στη Στοκχόλμη.
Όπως αναφέρουν τα σουηδικά ΜΜΕ, η έκρηξη έγινε σε βιομηχανική περιοχή.
Σύμφωνα με την εφημερίδα Aftonbladet, υπάρχουν αρκετοί τραυματίες, ενώ τα αίτια της εκρηξης δεν έχουν ακόμα διευκρινιστεί.
Γύρω στη 1.00 π.μ. (τοπική ώρα) η αστυνομία έλαβε κλήσεις από κατοίκους της περιοχής Βίνστα, στα δυτικά της πόλης, που ανέφεραν ισχυρούς κρότους.
Από την έκρηξη προκλήθηκαν σημαντικές υλικές ζημιές σε κτίρια και αυτοκίνητα και μικροτραυματισμοί.
Τουλάχιστον πέντε άνθρωποι μεταφέρθηκαν στο νοσοκομείο με μικροτραυματισμούς, ενώ ένα από τα θύματα φέρει τραύματα από θραύσματα γυαλιού.
Νέα εφαρμογή ERGO Drive&Win για ασφαλείς διαδρομές
Η ERGO Ασφαλιστική, στο πλαίσιο της διαρκούς προσπάθειας για βελτίωση των υπηρεσιών που προσφέρει στους ασφαλισμένους της, αξιοποιεί την τηλεματική τεχνολογία και θέτει στη διάθεσή τους τη νέα καινοτόμο εφαρμογή ERGO Drive&Win.
Η εφαρμογή είναι δημιούργημα της OSeven, μίας πρωτοπόρου ελληνικής τεχνολογικής εταιρείας που εξειδικεύεται σε λύσεις τηλεματικής και αναλύσεις οδηγικής συμπεριφοράς.
Είναι διαθέσιμη για Αndroid και IOS Smartphones μέσω των υπηρεσιών Google Play και Αpp Store αντίστοιχα, απευθύνεται σε όλους τους κατόχους και οδηγούς Επιβατικού Ιδιωτικής Χρήσης (EIX) αυτοκινήτου και μέσα από ένα σύγχρονο και φιλικό προς το χρήστη περιβάλλον τούς επιτρέπει να βελτιώνουν την οδηγική τους συμπεριφορά και παράλληλα να αποκομίζουν σημαντικά οφέλη.
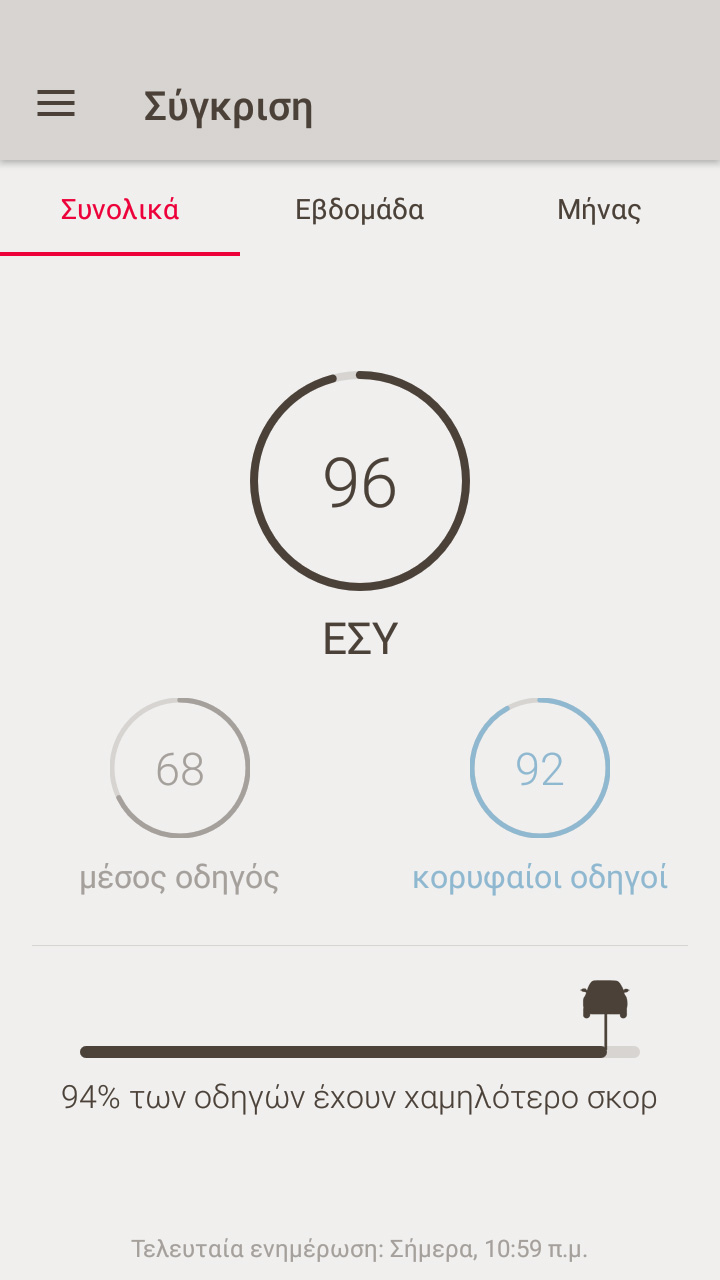
Πιο συγκεκριμένα, η εφαρμογή ERGO Drive&Win βαθμολογεί την οδηγική συμπεριφορά του χρήστη, βοηθώντας και παρακινώντας τον να βελτιώνει διαρκώς το προφίλ της οδήγησής του. Με τη νέα εφαρμογή της ERGO, ο οδηγός ενημερώνεται στο τέλος κάθε διαδρομής για την οδηγική του συμπεριφορά, όπως είναι για παράδειγμα η απότομη επιτάχυνση και επιβράδυνση του αυτοκινήτου, η χρήση κινητού τηλεφώνου εν ώρα οδήγησης, αλλά και η υπέρβαση των ορίων ταχύτητας, λαμβάνοντας μια βαθμολογία από 0 έως 100. Με τον τρόπο αυτό μπορεί να αντιληφθεί άμεσα τα αδύνατα σημεία στον τρόπο οδήγησής του και να τα βελτιώσει στην αμέσως επόμενη διαδρομή. Επιπλέον, ο οδηγός μπορεί ακόμη να δει αν θέλει πώς διαμορφώνεται η οδηγική του συμπεριφορά διαχρονικά, αλλά και να τη συγκρίνει με αυτήν άλλων οδηγών.
Ο χρήστης της εφαρμογής όχι μόνο γίνεται καλύτερος οδηγός με οικολογική συνείδηση, αλλά κερδίζει και αρκετές παροχές από την εταιρεία. Το ERGO Drive&Win μεταφράζει την ασφαλή οδήγηση σε ERGO Stars, τα οποία εξαργυρώνονται σε εκπτώσεις έως και 20% στα ασφάλιστρα αστικής ευθύνης αυτοκινήτου, είτε κατά τη σύναψη νέου ασφαλιστηρίου συμβολαίου αυτοκινήτου είτε κατά την ανανέωση των υφιστάμενων ασφαλιστηρίων αυτοκινήτου των ασφαλισμένων μας, καθώς και σε ERGO SafeMiles, τα οποία μετατρέπονται σε δωρεές για την προστασία του περιβάλλοντος. Επίσης, η εφαρμογή επιτρέπει τη συμμετοχή όλων των χρηστών σε διαγωνισμούς και προγράμματα επιβράβευσης τα οποία πρόκειται να διοργανώσει η ERGO Ασφαλιστική.
Ο Διευθυντής Τομέα Εταιρικών Λειτουργιών της ERGO Ασφαλιστική, Αλέξανδρος Σερμπέτης, με αφορμή την έναρξη προώθησης της νέας εφαρμογής ERGO Drive&Win τόνισε: «Έχουμε δηλώσει κι άλλες φορές, ότι η ραγδαία τεχνολογική ανάπτυξη και η ψηφιοποίηση (digitalisation) δημιουργούν μεγάλες αλλαγές και ανατροπές στον ασφαλιστικό κλάδο, αναδεικνύοντας νέες προκλήσεις αλλά και πολλές ευκαιρίες. Αποστολή της ERGO είναι να ηγηθεί και αυτής της προσπάθειας και να προσαρμοστεί στα δεδομένα της νέας ψηφιακής εποχής δημιουργώντας προστιθέμενη αξία για τους πελάτες και συνεργάτες της. Σε αυτό το πλαίσιο εντάσσεται και η νέα καινοτόμα εφαρμογή ERGO Drive&Win, με την οποία στοχεύουμε μέσα από έναν εύχρηστο και διασκεδαστικό τρόπο να δώσουμε κίνητρο στους οδηγούς να γίνουν καλύτεροι, βάζοντας κι εμείς ένα ακόμα “λιθαράκι” στην προσπάθεια προώθησης και εκπαίδευσης της ασφαλούς και οικολογικής οδήγησης αλλά και στον αγώνα ενάντια στα τροχαία ατυχήματα».
ARAG: Νομική προστασία υπαλλήλων
Η ARAG έχει δημιουργήσει και διαθέτει στην αγορά ειδικά στοχευμένα προγράμματα ασφάλισης υπαλλήλων είτε του ιδιωτικού τομέα, είτε του δημοσίου τομέα, είτε ειδικών κατηγοριών όπως π.χ. είναι οι ένστολοι, οι εκπαιδευτικοί, οι υπάλληλοι του κλάδου υγείας, του κλάδου των δημοσίων μέσων μεταφοράς κ.λπ.
Οι καλύψεις έχουν δημιουργηθεί ανάλογα με τις ειδικές ανάγκες της κάθε κατηγορίας υπαλλήλων και σε γενικές γραμμές περιλαμβάνουν:
1. ΥΠΗΡΕΣΙΑΚΕΣ ΔΙΑΦΟΡΕΣ
Θέματα που προκύπτουν στην εργασιακή καθημερινότητα των υπαλλήλων και αφορούν σε μεταθέσεις, μετατάξεις, κρίσεις, χρήση αδειών, συνυπηρετήσεις, αξιολογήσεις κ.λπ.
2. ΕΡΓΑΣΙΑΚΕΣ ΔΙΑΦΟΡΕΣ
Θέματα που συνδέονται με μισθούς, επιδόματα, περικοπές, και περιστολή δικαιωμάτων που δημιουργούν νομικά επιδιώξιμες αξιώσεις.
3. ΠΕΙΘΑΡΧΙΚΑ ΚΑΙ ΠΟΙΝΙΚΑ
Νομική υποστήριξη εξαρχής, όταν δηλ. προκύψει μια ΕΔΕ με αναφορές, ενδικοφανείς προσφυγές και απολογητικά υπομνήματα μέχρι και την ποινική υπεράσπιση για εξ' αμελείας αδικήματα.
4. ΔΙΟΙΚΗΤΙΚΕΣ ΔΙΑΦΟΡΕΣ
Είναι η περίπτωση που εντολές, υποδείξεις, αποφάσεις και διαταγές της προϊσταμένης αρχής προσβάλλονται με ακυρωτικές προσφυγές όταν τα νομικά δεδομένα το επιτρέπουν.
5. ΑΠΟΖΗΜΙΩΣΗ
Είναι η περίπτωση που κατά παράβαση της κείμενης νομοθεσίας προσβάλλονται έννομα δικαιώματα του εργαζομένου υπαλλήλου και αποφασίζει να διεκδικήσει αστικές αξιώσεις προς αποζημίωσή του.
6. ΥΠΟΒΟΛΗ ΜΗΝΥΣΗΣ
Ανάλογα με την περίπτωση, όταν ο υπάλληλος στο πλαίσιο της εργασίας του υποστεί π.χ. εξύβριση, δυσφήμιση, χειροδικία κ.λπ. έχει το δικαίωμα να εγκαλέσει τον δράστη ζητώντας την ποινική του τιμωρία.
Σε όλες τις παραπάνω περιπτώσεις η ARAG πληρώνει μέχρι του ασφαλιστικού ποσού της κάλυψης:
• τις δικηγορικές αμοιβές
• τα δικαστικά έξοδα
• τις αποζημιώσεις των δικαστικών επιμελητών
• τις αποζημιώσεις κλητευθέντων μαρτύρων και διοριζομένων από το δικαστήριο πραγματογνωμόνων
• την επιδικασθείσα στον αντίδικο δικαστική δαπάνη
Έτσι, κάθε ασφαλισμένος καταφεύγει στη δικαιοσύνη για να διεκδικήσει το δίκιο του απαλλαγμένος από το οικονομικό βάρος.
Γκουαϊδό: Η παρουσία Ρώσων στρατιωτικών παραβιάζει το Σύνταγμα
Ο ηγέτης της αντιπολίτευσης στη Βενεζουέλα, Χουάν Γκουαϊδό, ο οποίος έχει αναγνωριστεί ως προσωρινός πρόεδρος από περίπου 50 χώρες, εκτίμησε σήμερα ότι η παρουσία Ρώσων στρατιωτικών στο Καράκας παραβιάζει το Σύνταγμα.
«Φαίνεται ότι (η κυβέρνηση του Νικολάς Μαδούρο) δεν εμπιστεύεται τους δικούς της στρατιωτικούς, γιατί τους φέρνει από το εξωτερικό (...) Παραβιάζουν το νέο Σύνταγμα», είπε ο Γκουαϊδό σε ομιλία του στο κοινοβούλιο, το μοναδικό όργανο που ελέγχεται από την αντιπολίτευση.
Ο Γκουαϊδό είχε επικαλεστεί το Σύνταγμα για να αναλάβει την προεδρία τον περασμένο Ιανουάριο, με το σκεπτικό ότι η επανεκλογή του Μαδούρο το 2018 ήταν παράνομη.
Στο μεταξύ, όπως έγινε γνωστό σήμερα από τον Λευκό Οίκο, η σύζυγος του Γκουαϊδό, Φαμπιάνα Ροσάλες, πρόκειται να συναντηθεί αύριο Τετάρτη στην Ουάσινγκτον με τον αντιπρόεδρο των ΗΠΑ, Μάικ Πενς.
Ο Αμερικανός αντιπρόεδρος αναμένεται να επαναλάβει τη στήριξη των ΗΠΑ στον Γκουαϊδό κατά τη συνάντηση που θα έχει με την 26χρονη ακτιβίστρια και δημοσιογράφο, η οποία θεωρείται «πρώτη κυρία» της Βενεζουέλας από τους υποστηρικτές του συζύγου της.
Πηγή: ΑΠΕ-ΜΠΕ
Εγκαινιάζεται η γραμμή Λαύριο-Τσεσμέ στις 2 Ιουνίου
Στην καθημερινή ακτοπλοϊκή σύνδεση της Ελλάδας με την Τουρκία, με τα εγκαίνια της γραμμής Τσεσμέ-Λαυρίου στις 2 Ιουνίου, προχωρούν ναυτιλιακοί πράκτορες των δύο χωρών.
Η διάρκεια του ακτοπλοϊκού δρομολογίου προβλέπεται να είναι 7 ώρες και αναμένεται να μειώσει αισθητά τον χρόνο μετάβασης από την Ευρώπη προς την Τουρκία για μεγάλο αριθμό ταξιδιωτών και οδηγών φορτηγών.
Η πιθανή επιτυχία της γραμμής δεν αποκλείεται να δρομολογήσει σημαντικές εξελίξεις τόσο στην ελληνική ακτοπλοϊκή βιομηχανία όσο και στην τουρκική.
Η εταιρεία που ονομάζεται «Aegean.Sea.Ways» (http://aegeanseaways.gr) έχει έδρα την Κωνσταντινούπολη. Πρόεδρος του διοικητικού συμβουλίου είναι ο Bülent Ipek, ενώ την εκπροσώπηση της συγκεκριμένης εταιρείας στην Ελλάδα έχει αναλάβει η ΣΤΕΦΜΑΡ ΕΠΕ, που λειτουργεί ως ναυτικό πρακτορείο ναυτιλιακών εταιρειών προσφέροντας υπηρεσίες ναύλωσης για όλα τα είδη πλοίων και σκαφών, με επικεφαλής τον Στέφανο Καρακάνη.
Με την καθιέρωση της συγκεκριμένης γραμμής οι αρχές των δύο χωρών επιδιώκουν να μειώσουν την κυκλοφοριακή πυκνότητα στις συνοριακές πύλες των δύο χωρών, βοηθώντας παράλληλα στην ανάπτυξη των οικονομικών σχέσεων.
Ο κ. Καρακάνης, μιλώντας στο ΑΠΕ-ΜΠΕ για τη συγκεκριμένη ακτοπλοϊκή σύνδεση που αναμένεται σύμφωνα με τα έως τώρα δεδομένα να ξεκινήσει τα δρομολόγιά της από τις 2 Ιουνίου, ανέφερε ότι η διάρκεια της διαδρομής θα είναι 7 ώρες και στόχος είναι να είναι ενεργή όχι μόνο την καλοκαιρινή περίοδο αλλά όλον τον χρόνο.
«Η πρόταση για την υλοποίηση του εγχειρήματος έρχεται από παλιά και πριν ακόμα υποβάλει ανάλογη πρόταση η Helenic Seaways για τη διασύνδεση της Θεσσαλονίκης με τη Μυτιλήνη και τη Σμύρνη», ανέφερε ο κ. Καρακάνης. Τόνισε ότι αρχικά το σχέδιο της ακτοπλοϊκής σύνδεσης προέβλεπε ως λιμάνι εξόδου και εισόδου τη Ραφήνα, ωστόσο πρόσθεσε ότι οι τελωνειακές διαδικασίες δεν ήταν οι κατάλληλες, ενώ υπήρχε και πρόβλημα χώρου λόγω συσσώρευσης πολλών γραμμών της ακτοπλοΐας.
Αναφερόμενος στη φιλοσοφία της γραμμής είπε ότι στόχος είναι να εξυπηρετηθεί ένας μεγάλος όγκος φορτηγών, επιβατών και τουριστών από την Ευρώπη προς την Τουρκία και το αντίστροφο.
«Έως τώρα περίπου 440.000 φορτηγά από την Τουρκία και 300.000 από Ιράν και Αζερμπαϊτζαν προκειμένου να φθάσουν στην Ευρώπη ακολουθούσαν διαδρομές μέσω Βουλγαρίας ή μέσω Εγνατίας Οδού για την Ηγουμενίτσα με μεγάλη ταλαιπωρία και με παράλληλη αύξηση του λειτουργικού κόστους», δηλώνει ο επικεφαλής της ΣΤΕΦΜΑΡ ΕΠΕ με έδρα τον Πειραιά.
«Ένας οδηγός φορτηγού ή τουρίστας ή επιβάτης φθάνοντας από την Ανκόνα συνήθως έβγαινε με το πλοίο στην Ηγουμενίτσα διανύοντας από εκεί περίπου 600 με 700 χιλιόμετρα μέσω της Εγνατίας Οδού με μία αναμονή στα τουρκικά σύνορα 6 με 7 ώρες τον χειμώνα και που το καλοκαίρι μπορεί να έφθανε τις 12 ώρες για να φθάσει στη Σμύρνη ή πιο βαθιά στην τουρκική ενδοχώρα μετά από 6 έως 10 ώρες επιπλέον οδήγησης», τόνισε.
Δήλωσε ότι «τώρα με τη νέα γραμμή μέσω Λαυρίου ένας επιβάτης, τουρίστας, οδηγός φορτηγού θα μπορεί σε 1,5 μέρα από την Ανκόνα και μέσω Πατρών και Λαυρίου να βρίσκεται στη Σμύρνη».
Σύμφωνα με τον Έλληνα εκπρόσωπο της εταιρείας στην Ελλάδα, το πλοίο θα φέρει πιθανόν σημαία Ευρωπαϊκής Ένωσης και δεν θα είναι μόνο για εμπορικούς σκοπούς, ενώ πρόσφατα έχει ανανεώσει τον εξοπλισμό του και καλύπτει τις προδιαγραφές του ΙΜΟ για το 2020 φέροντας scrubbers. Θα μπορεί να εξυπηρετεί 1.200 επιβάτες, 300 οχήματα και 40 φορτηγά σε κάθε δρομολόγιο.
Τα πλοίο θα φεύγει από τη Σμύρνη στις 7 το πρωί και θα είναι στο Λαύριο στις 2 ώρα το μεσημέρι, ενώ θα φεύγει 6 το απόγευμα της ίδιας ημέρας από το Λαύριο για να φτάνει στη 1 τα μεσάνυχτα στο Τσεσμέ».
Πηγή: ΑΠΕ-ΜΠΕ




ΡΟΗ ΕΙΔΗΣΕΩΝ
-
 NBG's 3Q26 Financial Results
-
Ψηφιακό Φροντιστήριο από σήμερα σε 50 πανελλαδικώς εξεταζόμενα μαθήματα
-
Eurobank - Περιοδεία Διοίκησης στη Θεσσαλονίκη: Στο επίκεντρο οι επενδύσεις και η αναπτυξιακή προοπτική της Βόρειας Ελλάδας
-
DBRS: Προοπτικές αναβάθμισης της ελληνικής οικονομίας το 2027
-
ΑΑΔΕ: Έως την Παρασκευή (13.11) η ετήσια απογραφή αιγοπροβάτων για τις απειλούμενες αυτόχθονες φυλές
-
Capital Tankers Corp: Ναύλωση 15 μηνών για το M/T Amor με εκτιμώμενα έσοδα έως 82,2 εκατ. δολάρια